| Critère | Comptabilité Financière (Générale) | Comptabilité de Gestion (Analytique) |
|---|---|---|
| Caractère | Obligatoire | Facultative |
| Destinataires | Publique (tiers, État, associés) | Confidentielle (interne) |
| Exigence | Traçabilité stricte | Analyse des coûts & décisions |
| Objectif | Refléter l'exacte situation financière à la clôture de l'exercice (12 mois) via 2 documents de synthèse : le Bilan et le Compte de Résultat. | Évaluer les coûts, les marges et la rentabilité par activité. |
Le Bilan représente la situation patrimoniale de l'entreprise à un instant T (image patrimoniale à la date de clôture de l'exercice).
| ACTIF (Ce que l'entreprise possède) | PASSIF (Ce que l'entreprise doit / Ressources) |
|---|---|
| Immobilisations (Classe 2) : Biens durables conservés > 1 an - Incorporelles (Compte 20 : fonds de commerce, droit au bail) - Corporelles (Compte 21 : terrains, constructions, matériel) - Financières (Compte 26/27 : titres de participation, dépôts) | Capitaux propres (Classe 1) : - Capital social (apports des associés) - Réserves - Résultat de l'exercice (Bénéfice ou Perte) - Subventions d'investissement |
| Stocks (Classe 3) : Matières premières, marchandises en stock | Provisions (Classe 1) : - Provisions réglementées - Provisions pour risques et charges |
| Créances (Classe 4) : Sommes dues par les clients | Dettes (Classe 1 & 4) : - Emprunts et dettes financières (Classe 1) - Dettes fournisseurs (Classe 4) - Dettes fiscales et sociales (Classe 4) |
| Trésorerie active (Classe 5) : - Banque (solde débiteur) - Caisse | Trésorerie passive (Classe 5) : - Banque / Découvert bancaire (solde créditeur) |
| TOTAL ACTIF | TOTAL PASSIF |
Le Bilan est toujours équilibré :
Le Compte de Résultat retrace l'ensemble des variations d'enrichissement et d'appauvrissement de l'entreprise au cours de l'exercice comptable.
| CHARGES (Classe 6 - Emplois / Appauvrissement) | PRODUITS (Classe 7 - Ressources / Enrichissement) |
|---|---|
| - Achats & Variation de stocks (Classe 60) - Services extérieurs / Charges externes (Classe 61/62) - Impôts et taxes (Classe 63) - Charges de personnel (Classe 64 : salaires, cotisations) - Autres charges de gestion courante (Classe 65) - Charges financières (Classe 66 : intérêts d'emprunt) - Charges exceptionnelles (Classe 67) - Dotations aux amortissements et provisions (Classe 68) - Participation & Impôt sur les bénéfices (Classe 69) | - Ventes de produits / marchandises (Classe 70) - Production stockée & immobilisée (Classe 71/73) - Subventions d'exploitation (Classe 74) - Autres produits de gestion courante (Classe 75) - Produits financiers (Classe 76 : intérêts reçus) - Produits exceptionnels (Classe 77) - Reprises sur amortissements et provisions (Classe 78) |
| TOTAL CHARGES (C) | TOTAL PRODUITS (P) |
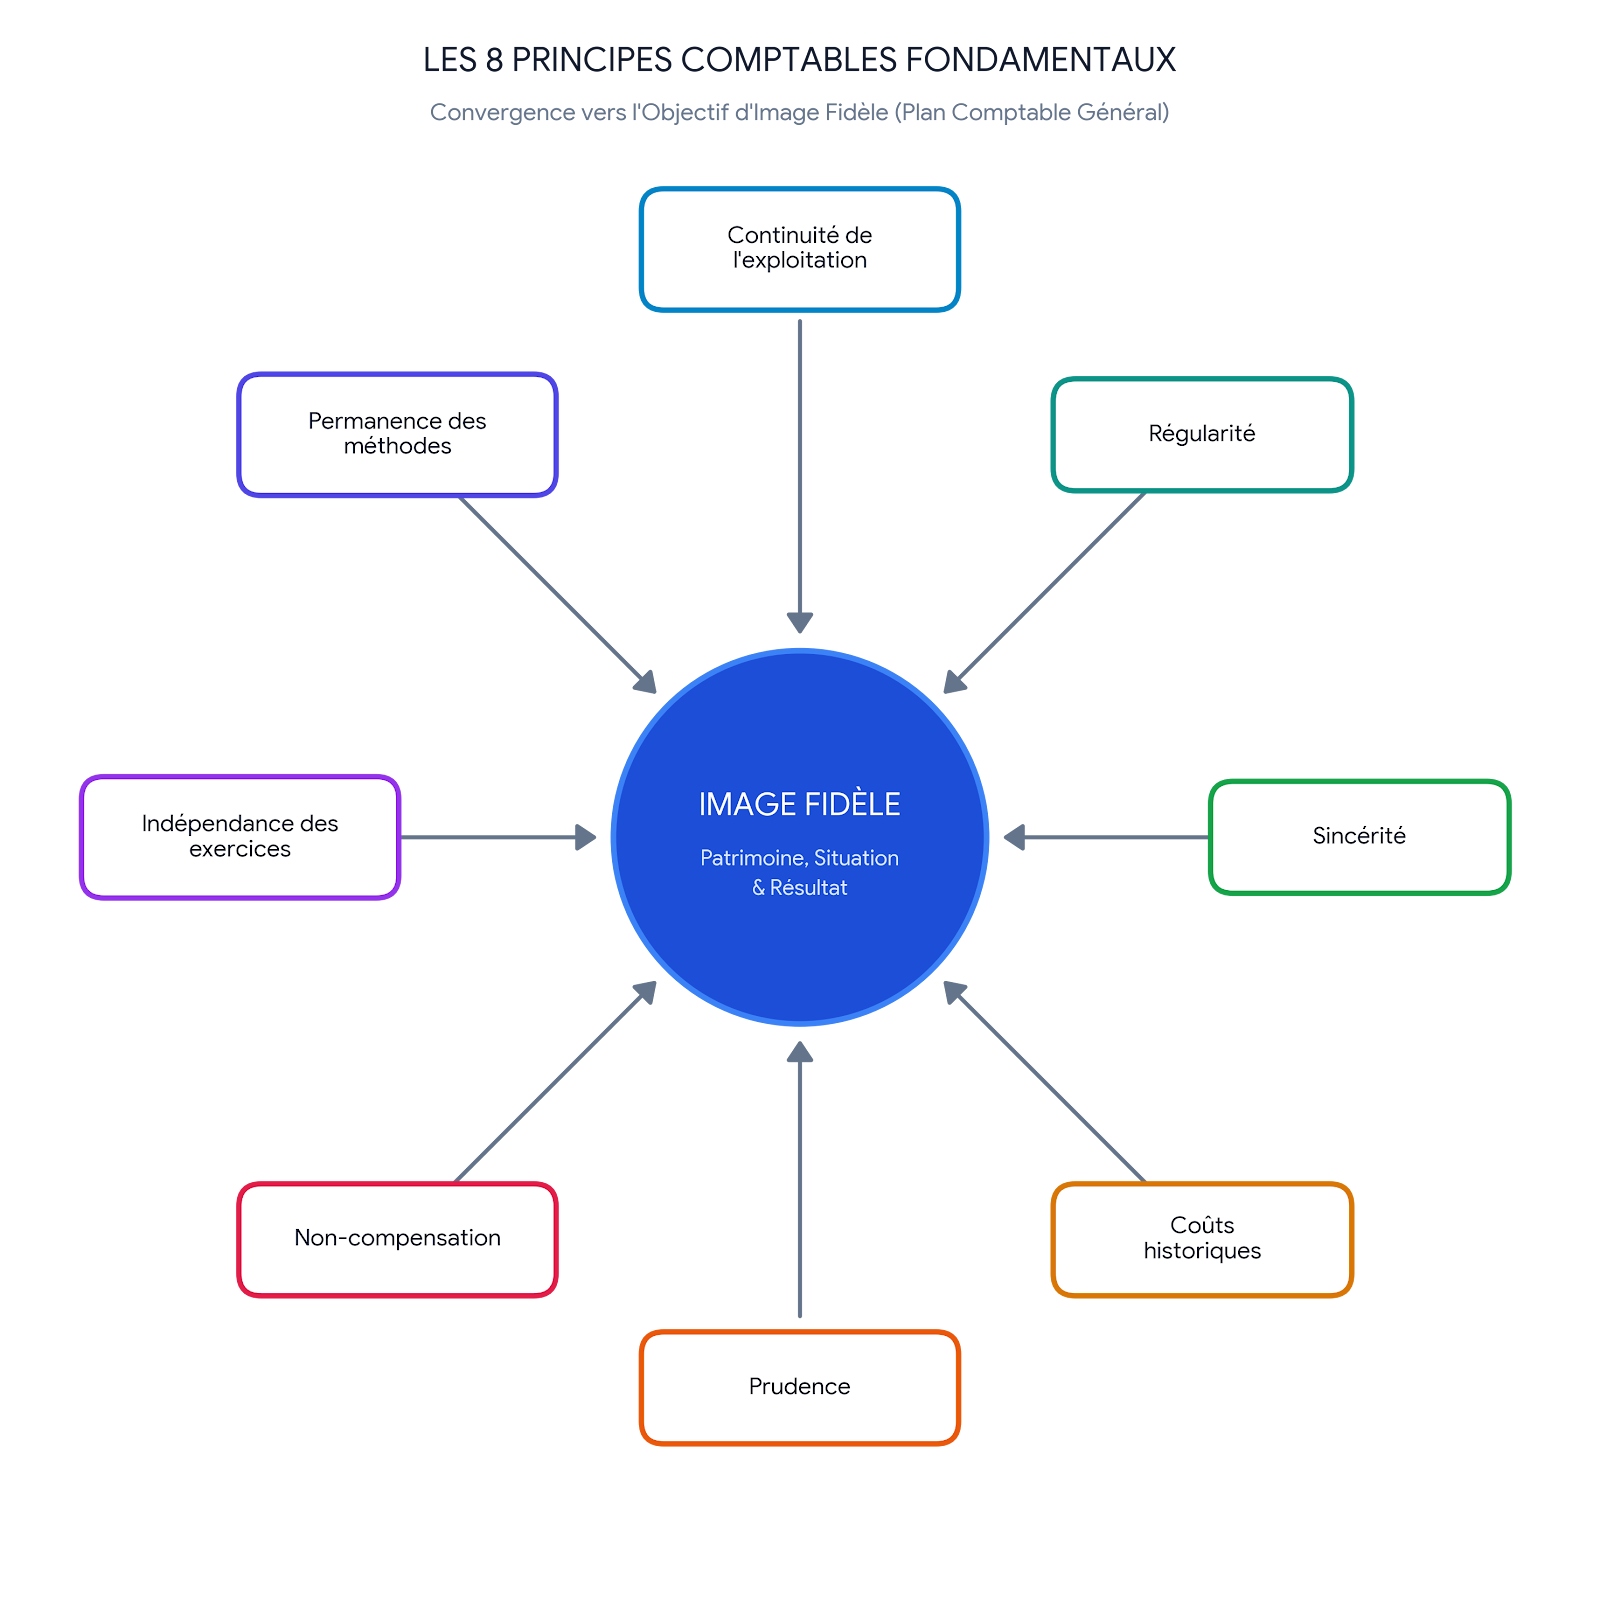
"Le respect de l'ensemble des principes doit permettre d'obtenir une image fidèle du patrimoine, de la situation financière et du résultat de l'entreprise."
Toutes les règles comptables s'articulent autour d'un seul objectif : refléter le plus exactement possible la réalité économique et patrimoniale de l'entreprise pour les tiers (associés, banques, État, fournisseurs).
flowchart TD
    %% Noeuds principaux
    FE["Flux externes"]
    FI["Flux internes"]

    %% Branche Flux externes
    FE --> Entrants["Entrants"]
    FE --> Sortants["Sortants"]

    Entrants --> E_Fin["Financiers"]
    Entrants --> E_Reel["Réels"]

    Sortants --> S_Fin["Financiers"]
    Sortants --> S_Reel["Réels"]

    %% Branche Flux internes
    FI --> I_Fin["Financiers"]
    FI --> I_Reel["Réels"]

    %% Styles et mise en valeur
    classDef oblig fill:#eff6ff,stroke:#2563eb,stroke-width:2px,color:#1e3a5f;
    classDef intern fill:#f3f4f6,stroke:#6b7280,stroke-width:1px,color:#374151;

    class Entrants,Sortants,I_Fin,E_Reel,Sortants,S_Fin,E_Fin oblig;
    class FE,FI,I_Reel,S_Reel, intern;
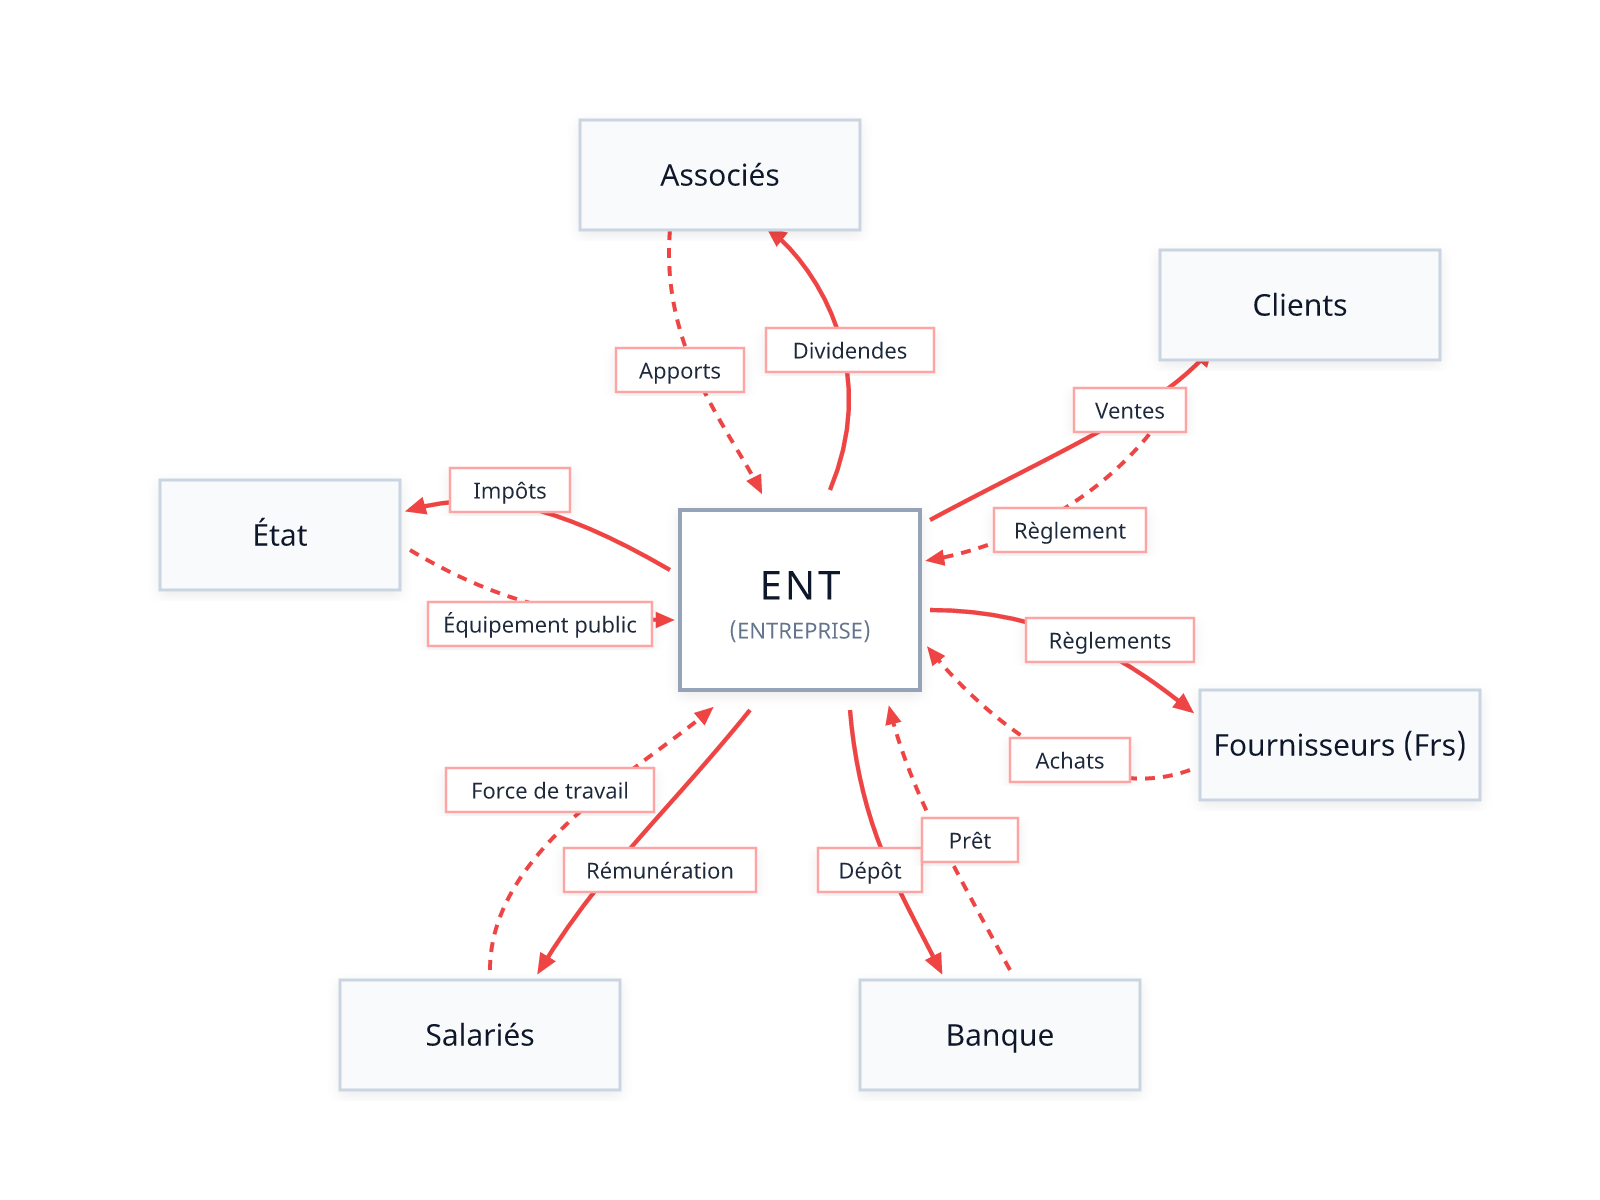
aaat : Enregistrement comptable obligatoire Chaque flux se caractérise par :
Tout enregistrement comptable doit respecter le principe de la partie double :
À chaque flux dans un sens correspond un flux de sens opposé pour un montant strictement identique.
EXO à faire sur le circuit
L'entreprise vend à son client Pierre 1000
flowchart LR
    ENT["Entreprise"] -->|"Vente de marchandises (1000 €)"| Pierre["Client Pierre"]
Pierre -->|"Créance"| ENT Select a result to preview