Chapitre 1 - introduction à la comptabilité
Chapitre 1 - introduction à la comptabilité
| Comptabilité financière | Comptabilité analytique / de gestion |
|---|---|
| obligatoire Publique Traçabilité (chaque achat devra être noté) Objectif : exacte situation financière de l'entreprise à la fin de l'exercice comptable (période de 12 mois) --> construction de 2 document comptable de synthèse | Facultative confidentielle |
Bilan situation patrimoniale de l'entreprise à l'instant T
Patrimoine --> ce que vous avez - ce que vous devez
L'objectif
Bilan de fin d'année --> correspond au patrimoine avec lequel vous démarrez la nouvelle
| Actif (=ce que l'entreprise possède) | Passif (=ce que l'entreprise doit) |
|---|---|
| Immobilisation --> biens acquis par l'entreprise et conserver pendant plusieurs exercices comptable (tous les comptes de classe commence par un 2) Incorporelles --> pas d'existence physique cl 20 Exemple : logiciel Corporelles --> les plus simple car existence physique --> cl 21 Exemple : ordinateur, bâtiment, véhicule. Financières --> titre qui sont ou des parts sociales actions ou des obligations 26/27 Obligation --> titre de créance Stock --> compte de classe cl 3 Créance --> les gens vous doive des comptes cl 4 Exemple : attente que les clients nous paye Banque --> compte en banque cl5 Caisse --> cl 5 | Capital social --> cl 1 Réserves --> somme que l'on a pas utilisé, ou distribué Résultats : Subventions --> subvention d'investissement --> financement 1 fois pour un projet --> Subvention de fonctionnement --> aide donnée Provisions règlementées Provisions pour risques et charges --> les entreprises ont peur, donc elles sont prudentes pour ne pas être dans la difficulté Emprunts --> cl 1 Fournisseurs --> dette à l'égard de mes fournisseurs cl 4 Dettes fiscales et sociales --> taxes et impôts cl 4 Banque --> cl 5 |
| Total Actif --> X | Total Passif --> X |
Total du passif = actif
- -> le résultat va permettre d'égaliser entre la colonne passif et actif
Confrontation des charges (cl6) et des produits (cl7) (=fruit de mon travail)
| Charges | Produits |
|---|---|
| Achat --> cl 60 Charges externes --> cl 61 Exemple : location d'un bâtiment Autres charges externes --> cl 62 Impôts et taxes --> cl 63 Charges de personnel --> cl 64 Autres charges de gestion courante --> cl 65 Charges financières --> charge d'intérêt (emprunt) cl 66 Charges exceptionnelles --> cl 67 Exemple : une amende à payer Dotation aux amortissements et provisions --> cl 68 Impôt sur les bénéfices --> cl 69 | Vente de produits --> cl 70 Production stockée --> cl 71 Production immobilisée --> cl 73 Exemple : si un maçon a besoin d'un bâtiment il va le faire seul mais va acheter les matériaux (gagner puis perdre) Subvention d'exploitation --> cl 74 Autre produit de gestion courant --> cl 75¨ Produits financiers --> cl 76 Produits exceptionnels --> cl 77 Reprises sur provisions --> cl 78 |
| Total charges --> C | Total produits --> P |
| Si P>C --> bénéfice mais Si C>P --> déficit | Si P>C --> bénéfice mais Si C>P --> déficit |
Produit (= issu d'un processus de fabrication)
Marchandises (=vendu comme il l'a acheté sans la transformer)
Règles de fonctionnement de la comptabilité
- ->
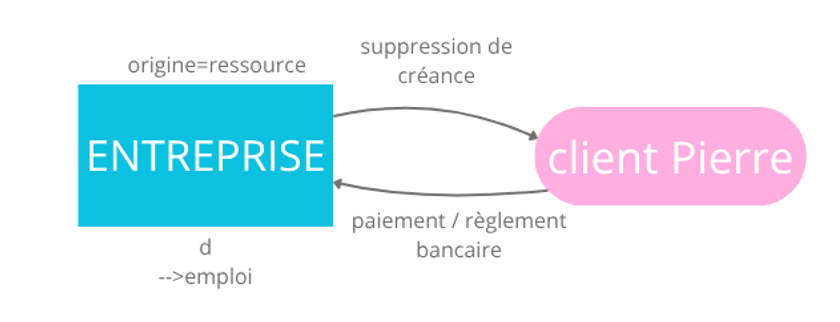
Les liens entre l'entreprise et son environnement = flux (base de ce que l'on va inscrire en comptabilité
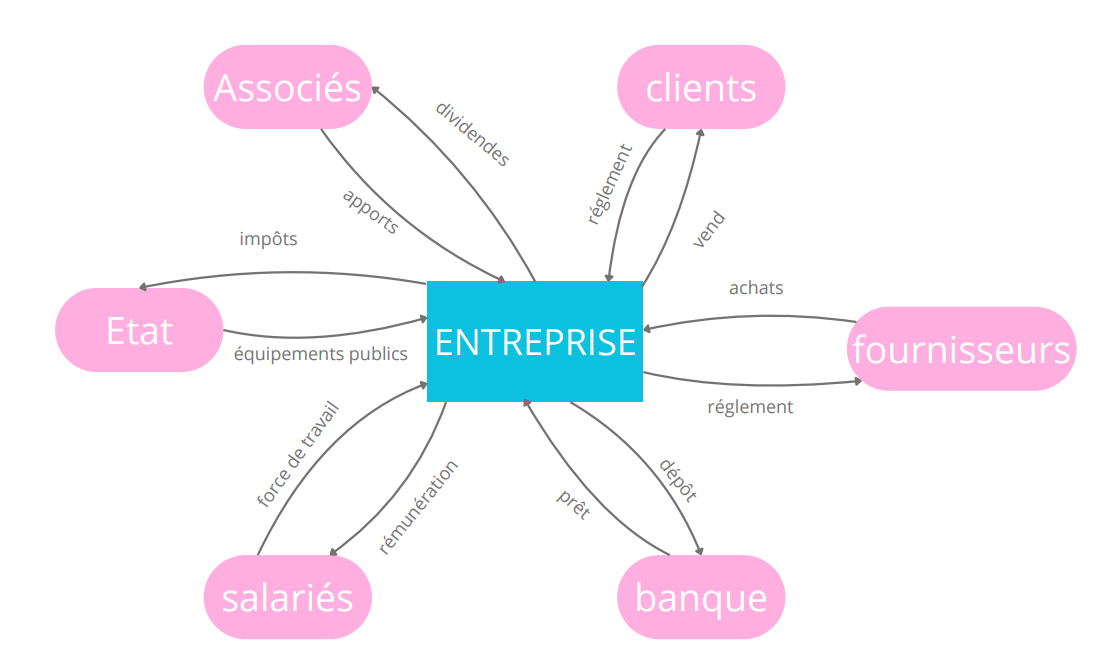
Enregistrer une opération = garder en mémoire dans la comptabilité
- -> respecter le principe de la partie double = à chaque fois qu'il y a un flux dans un sens, il y a un flux en sens opposé strictement du même montant.
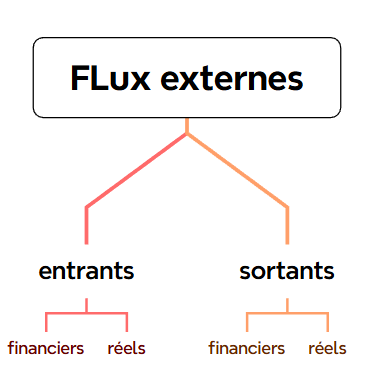
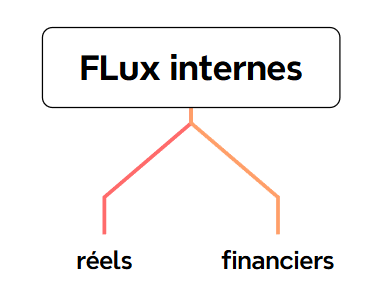
2 catégories de flux
L'entreprise vend à son client Pierre 1000€ de marchandises
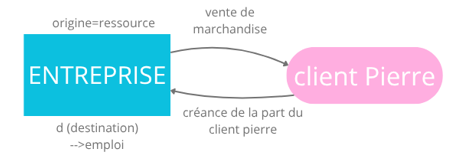
Pierre paye par virement l'entreprise
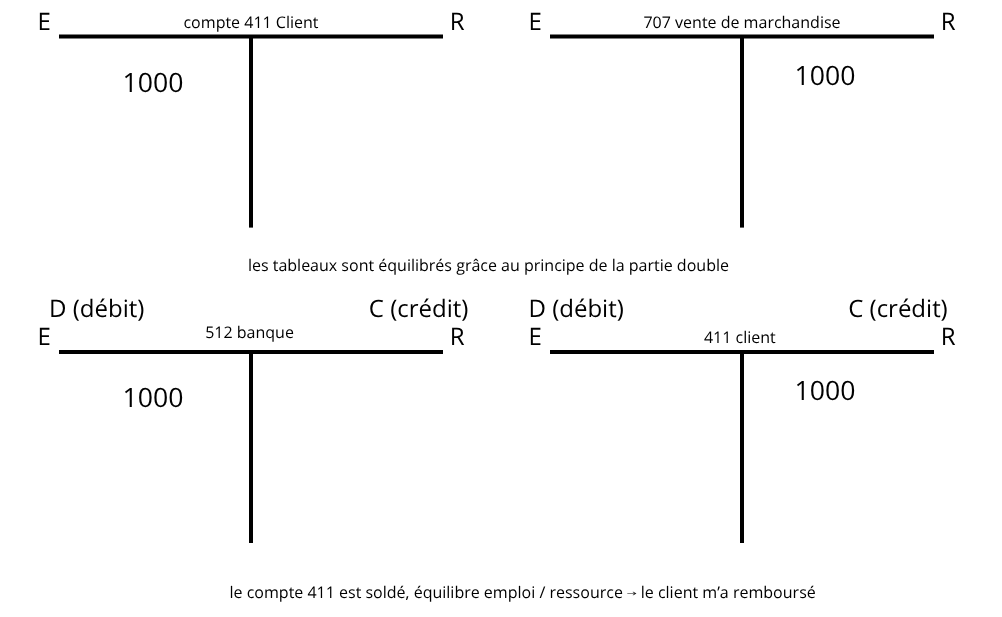
Pour enregistrer les opérations en comptabilité, il est nécessaire d'avoir un document officiel qui atteste de la réalité de l'opération.
Il en existe plusieurs --> bulletin de paye, la facture.
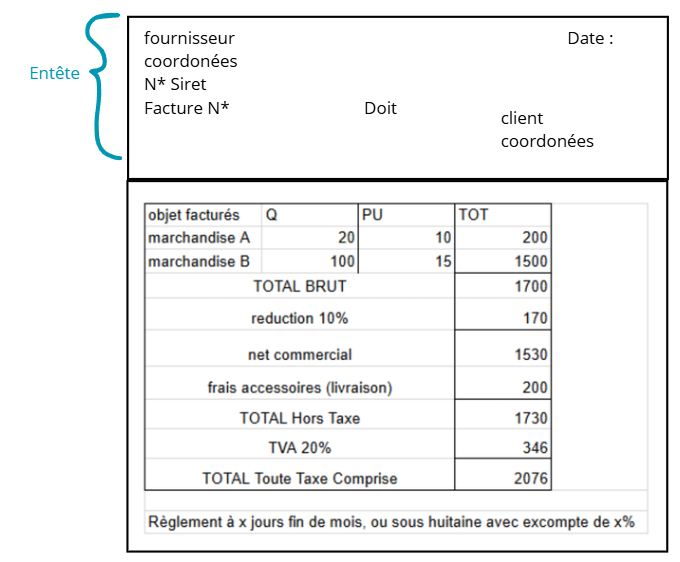
La facture : formalisme
Mentions obligatoires
- -> en tête de la facture
- -> corps de la facture
La Taxe sur la Valeur Ajoutée (TVA)
- -> supplément de richesse apportée par une entreprise par son travail à ce qu'elle a acheté à l'extérieur.
Valeur ajoutée --> VA = CA - consommation intermédiaire(compte 60, 61, 62)
VA
- Impôts et taxes (63)
- Charge de personne (64)
- Autres charges de gestion courante (65)
- Charges financière (66)
- Charges exceptionnelles (67)
- Dotation aux amortissements et provisions (68)
- ….
= résultat de l'entreprise
Si on collecte de la TVA sur une vente alors on peut déduire la TVA sur les achats.
| viticulteur | grossiste | Caves Nicolas | Client final Antoine | |
|---|---|---|---|---|
| achat | 0 | 100 | 250 | 720 |
| Ventes HT | 100 | 250 | 600 | |
| Ventes TTC | 120 | 300 | 720 | |
| VA | 100 | 150 | 350 | |
| TVA 20% | 20 | 30 | 70 | |
| TOTAL HT | / | / | / | 600 |
| TOTAL | 20+30+70 | 20+30+70 | 20+30+70 | 120 de TVA |
La TVA n'est ni une charge ni un produit, sur une vente, l'entreprise collecte la TVA puis elle déduit la TVA sur un achat.
- -> TVA déductible
TVA --> compte de TIERS
44571 --> état/TVA collecté sur les ventes
44566 --> état/TVA déductible sur achat de biens et services
44562 --> état/TVA déductible sur immobilisations
44551 --> état/TVA à décaisser
À chaque échéance (mois/trimestre) on fait une déclaration de TVA
TVA collecté - TVA déductible = TVA à décaisser.
Exercice
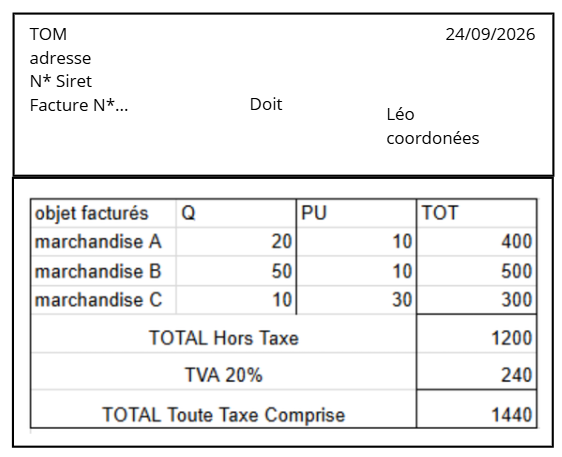
Journal chez Tom
| Date | n*comptes | Intitulé des comptes | débit | Crédit |
|---|---|---|---|---|
| 707 44571 | Vente de marchandise Etat TVA collecté/vente | 1440 | 1200 240 |
Journal chez Léo
| Date | n*comptes | Intitulé des comptes | débit | Crédit |
|---|---|---|---|---|
| 607 44566 | Achat de marchandise Etat TVA déductible sur ABS fournisseur | 1200 240 | 1440 |
Les taux de TVA
- normal --> 20%
- Réduit --> 5.5%
Produits de première nécessité
- Super réduit --> 2.1%
Transport de personne, médicaments, remboursés, presse
- Intermédiaire --> 10%
Restauration, travaux à domicile
TTC=HT+tTVAHT
Exemple :
HT=150
TTC=150+20%*150
=180
TTC --> HT
TTC/(1+t*TVA)
300 TTC --> HT ?
300/1,2=250 HT et 50 de TVA
Règles fonction de la TVA
Le fait générateur --> qui fait apparaître la TVA
Exigibilité --> droit de l'administration fiscale d'exiger le règlement de la TVA
| TVA collectée | Ventes de biens | Ventes de services |
|---|---|---|
| Fait générateur | Livraison / facturation | Facturation à la fin du service |
| exigibilité | Livraison / facturation | Paiement de la prestation de service |
Facturation à la fin du service --> on va mettre la TVA dans un compte d'attente 4458 (état / TVA à régulariser)
Exemple :
Vente de marchandise pour 2500€ HT le 01/10
Règlement le 31/10
| 01/10 | 411 707 44571 | Client Vente de marchandise État TVA collectée | 3000 | 2500 500 |
|---|---|---|---|---|
| 31/10 | 512 411 | Banque Client | 3000 | 3000 |
L'entreprise réalise une étude de faisabilité facturée 1500€ HT le 01/10
Règlement le 31/10
| 01/10 | 411 705 4458 | Client Etude État / TVA a régularisé | 1800 | 1500 300 |
|---|---|---|---|---|
| 31/10 | 512 411 | Banque client | 1800 | 1800 |
| 4458 4457 | État / TVA à régularisé Etat / TVA collectée | 300 | 300 |
Principe --> la TVA est déductible chez le client quand elle est collectée chez le vendeur
Déductibilité --> obligation de l'administration fiscale de rembourser la TVA à l'acheteur
| TVA déductible | Achat de biens | Achat de services |
|---|---|---|
| Fait générateur | Livraison / facturation | fin du service |
| déductibilité | Livraison / facturation | Paiement de la prestation |
Exemple :
Achat de marchandise pour 2500€ HT le 01/10
Règlement le 31/10
| 01/10 | 607 44566 401 | Achat de marchandise État / TVA déductible sur autre biens et services fournisseur | 2500 500 | 3000 |
|---|---|---|---|---|
| 31/10 | 401 512 | fournisseur banque | 3000 | 3000 |
L'entreprise réalise une étude de faisabilité facturée 1500€ HT le 01/10
Règlement le 31/10
| 01/10 | 607 (ou 604) 4458 401 | Achat d'étude et recherche État / TVA à régularisé fournisseur | 1500 300 | 1800 |
|---|---|---|---|---|
| 31/10 | 401 512 | fournisseur banque | 1800 | 1800 |
| 44566 4458 | État / TVA déductible Etat / TVA à régularisé | 300 | 300 |
Opérations exclues du champ de la TVA :
- Assurance et finance (intérêts)
- Enseignement
Opérations qui n'ouvrent pas droit à déductibilité de la TVA
- Acquisition des véhicules de tourisme (avec banquette arrières) --> enregistrer TTC + les opérations relatives à ces véhicules de tourisme
Avec quelques exception pour les autoécole et les taxi par exemple