Partie I - l'impot sur le revenu (IR)
PARTIE I : L'IMPÔT SUR LE REVENU (IR)
Chapitre 1 : Le champ d'application de l'IR
Selon l'article 1 A du CGI, il est établi un impôt annuel unique sur le revenu des personnes physiques.
- Annuel : établi au titre de chaque année civile.
- Global et général : réunion de l'ensemble des catégories de revenus du foyer.
- Net : après déduction des charges et frais autorisés par la loi.
- Disponible : le contribuable doit en avoir eu la disposition effective au cours de l'année.
Section 1. Le champ d'application matériel
1/ Les personnes imposables
- Seules les personnes physiques acquittent l'IR. Les personnes morales et sociétés soumises à l'IS en sont exclues.
- Sociétés de personnes (transparentes - Art. 8 du CGI) : La société n'acquitte pas l'IR, mais chaque associé personne physique est imposé personnellement sur sa quote-part de bénéfices.
2/ Le foyer fiscal et les règles d'imposition
-
Principe d'imposition commune par foyer : Époux et partenaires de PACS souscrivent une déclaration unique. Les époux sont tenus solidairement du paiement de l'IR.
-
Exceptions à l'imposition commune (Art. 6, 4° du CGI) :
- Époux séparés de biens ne vivant pas sous le même toit.
- Époux en instance de séparation de corps ou de divorce autorisés à avoir des résidences séparées.
- Époux avec revenus distincts en cas d'abandon du domicile conjugal.
-
Événements de la vie du foyer :
- Mariage / PACS : Option l'année de l'événement entre déclaration commune (2 parts) ou deux déclarations distinctes.
- Divorce / Dissolution de PACS : Deux déclarations séparées obligatoires l'année de la dissolution.
- Décès : Déclaration commune jusqu'à la date du décès, puis déclaration individuelle de l'époux survivant (qui conserve 2 parts l'année du décès).
3/ Les personnes à charge
- De plein droit (Art. 196 du CGI) : enfants mineurs (< 18 ans), enfants infirmes, ou enfants recueillis au foyer.
- Sur demande de rattachement (Art. 6 al. 3 du CGI) :
- Enfants majeurs de moins de 21 ans (sans condition).
- Enfants majeurs de moins de 25 ans s'ils justifient de la poursuite d'études.
- Enfants infirmes (quel que soit l'âge) et personnes invalides à 80 % vivant sous le même toit.
Section 2. Le champ d'application territorial
1/ Les règles de droit interne (Article 4 A du CGI)
- Domicile fiscal en France : obligation fiscale illimitée sur l'ensemble des revenus mondiaux.
- Domicile fiscal hors de France : obligation fiscale limitée aux seuls revenus de source française.
2/ Les critères du domicile fiscal (Article 4 B du CGI)
Les 3 critères sont alternatifs (remplir un seul critère suffit) :
- Foyer ou lieu de séjour principal en France :
- Le foyer s'entend du lieu de résidence habituelle et permanente de la famille (conjoint et enfants), même si le contribuable séjourne temporairement ailleurs pour raison professionnelle.
- Le foyer prime sur le critère du lieu de séjour principal.
- Activité professionnelle principale :
- Exercée à titre principal (non accessoire).
- L'appréciation repose sur le temps consacré (et non sur le montant des revenus) ; en cas d'égalité de temps, on retient l'activité qui rapporte le plus.
- Centre des intérêts économiques :
- Lieu des principaux investissements, siège des affaires, d'où il administre ses biens ou tire la majeure partie de ses revenus.
- Agents de l'État à l'étranger : réputés domiciliés en France s'ils ne sont pas soumis dans le pays d'accueil à un impôt personnel sur l'ensemble de leurs revenus (Art. 4 B, 2).
- Conflits de résidence bilatéraux : Les conventions internationales priment sur l'art. 4 B. En cas de double résidence, on applique le critère conventionnel du centre des intérêts vitaux (liens personnels et économiques les plus étroits).
- Arrêt Tedesco (CE, 26 sept. 2012) : Un contribuable percevant des revenus d'une holding belge au titre d'activités de conseil pour des sociétés françaises conserve le centre de ses intérêts vitaux en France.
3/ Le transfert du domicile fiscal & l'Exit Tax
- Article 167 du CGI : En cas de départ de France, imposition immédiate des revenus disposés jusqu'au départ, des BIC du dernier exercice clos et des revenus acquis non encore disposés.
- L'Exit Tax (Article 167 bis du CGI - Réforme LF 2019) :
- Condition de résidence : Avoir été domicilié en France au moins 6 ans au cours des 10 années précédant le transfert.
- Titres visés : Participations directes ou indirectes attribuant au moins 50 % des bénéfices sociaux OU dont la valeur globale excède 800 000 €. S'y ajoutent les créances de complément de prix (earn-out) et les plus-values en report d'imposition (Art. 150-0 B bis, 150-0 B ter).
- Délai de dégrèvement/restitution : Ramené de 15 ans à 2 ans (porté à 5 ans si le patrimoine en titres dépasse 2,57 millions d'euros).
- Sursis de paiement : Automatique (sans garanties) si transfert vers l'UE ou un État lié à la France par des conventions d'assistance administrative et de recouvrement ; sur demande avec garanties et désignation d'un représentant fiscal vers les autres États.
Chapitre 2 : Les revenus catégoriels
L'IR réunit 8 catégories de revenus :
- Traitements, salaires, pensions et rentes (TS).
- Rémunérations des dirigeants (DIR).
- Revenus fonciers (RF).
- Revenus des capitaux mobiliers (RCM).
- Bénéfices industriels et commerciaux (BIC).
- Bénéfices non commerciaux (BNC).
- Bénéfices agricoles (BA).
- Plus-values des particuliers (PV).
Section 1. Traitements, salaires, pensions et rentes
1/ Traitements et salaires
-
Éléments imposables : salaire principal, primes, avantages en nature (logement, véhicule, repas), allocations pour frais, participation/intéressement, revenus de substitution.
-
Modalités de déduction des frais professionnels :
- Déduction forfaitaire de 10 % : appliquée automatiquement sur les salaires déclarés.
- Option pour les frais réels (Art. 83, 3° du CGI) : sur justification (frais de transport domicile-travail, repas, déplacements professionnels, double résidence).
-
Exonération étudiants : salaires exonérés dans la limite d'un plafond annuel (environ 5 400 € / an).
-
Indemnités de licenciement (hors PSE) : régimes d'exonération partielle sous conditions spécifiques.
Section 2. Les rémunérations des dirigeants
Le régime dépend de la forme sociale de l'entreprise et de son choix fiscal (IR ou IS) :
| Forme de la société | Statut du dirigeant | Déductibilité du bénéfice | Catégorie d'imposition à l'IR |
|---|---|---|---|
| SNC / SCS (à l'IR) | Associés, gérants, commandités | NON | BIC, BNC ou BA (selon l'activité) |
| SNC / SCS (option IS) | Gérants | OUI | Article 62 du CGI |
| EIRL / EURL (à l'IR) | Gérant associé | NON | BIC, BNC ou BA |
| EURL (option IS) | Gérant | OUI | Article 62 du CGI |
| SARL à l'IS | Gérant majoritaire | OUI | Article 62 du CGI |
| SARL à l'IS | Gérant minoritaire ou non associé | OUI | Traitements et Salaires (TS) |
| SARL à l'IR | Gérant associé | NON | BIC, BNC ou BA |
| SARL à l'IR | Gérant non associé | OUI | Traitements et Salaires (TS) |
| SCA | Gérants commandités / Conseil de surveillance | OUI | Art. 62 CGI (gérants) / BNC (conseil) |
| SA / SAS à l'IS | Présidents, DG, DGD, Directoire | OUI | Traitements et Salaires (TS) |
| SA / SAS à l'IS | Membres du CA ou du CS | OUI (en partie) | Revenus de Capitaux Mobiliers (RCM) |
| SA / SAS à l'IR | Dirigeants associés / non associés | NON / OUI | BIC, BNC, BA / TS |
Section 3. Les revenus fonciers
- Champ d'application (Art. 14 du CGI) : Immeubles bâtis et non bâtis loués nus (non meublés), non inscrits à l'actif d'une entreprise.
- Location nue (\rightarrow) Revenus fonciers.
- Location meublée (\rightarrow) BIC.
-
Calcul du revenu foncier net : (\text{Recettes brutes} - \text{Charges déductibles}).
- Recettes : loyers bruts, recettes accessoires, dépenses du bailleur à la charge du locataire, avantages en nature.
- Charges déductibles (Art. 31-I-2° CGI & Imprimé N° 2044) : frais d'administration (ligne 221), autres frais de gestion à 20 €/local (222), assurances (223), travaux d'entretien/réparation/amélioration (224), charges non récupérées (225), éviction (226), taxe foncière (227), déductions spécifiques (228), copropriété (229/230), intérêts d'emprunt (250).
-
Les 2 régimes d'imposition :
- Micro-foncier : recettes brutes (\le) 15 000 €. Abattement forfaitaire. Option possible pour le réel (engagement global de 3 ans). Pas de constatation de déficit possible en micro-foncier.
- Régime réel : au-delà de 15 000 € ou sur option. Déduction des charges réelles.
- Fraction issue des intérêts d'emprunt : imputable exclusivement sur les revenus fonciers des 10 années suivantes (interdiction d'imputation sur le revenu global).
- Fraction issue des autres charges (travaux, taxes…) : imputable sur le revenu global dans la limite de 10 700 € / an. La fraction excédant 10 700 € est reportable sur les revenus fonciers des 10 années suivantes.
Exemple chiffré :
- Recettes foncières : 8 000 € | Charges déductibles : 12 000 € (\rightarrow) Déficit foncier = (-4 000 €).
- Le déficit étant inférieur à 10 700 € (et hors intérêts), la totalité des (-4 000 €) est immédiatement imputable sur le revenu global de l'année.
Section 4. Les revenus de capitaux mobiliers (RCM)
-
Distributions régulières (Dividendes) :
- Double niveau d'imposition (IS chez la société, puis IR chez l'associé).
- Prélèvement Forfaitaire Unique (PFU / Flat tax) : taux global de 31,4 % pour 2026 de droit commun.
- Option pour le barème progressif : option expresse et globale pour l'ensemble des revenus mobiliers et plus-values.
-
Revenus réputés distribués : avantages ou réintégrations fiscales requalifiés en distributions à titre de sanction administrative.
Section 4. Les revenus de capitaux mobiliers (RCM)
Les revenus de capitaux mobiliers correspond au produit des placements financiers et des participations sociales (dividendes, intérêts, revenus distribués).
1/ Les revenus distribués (distributions régulières)
Les revenus distribués concernent les dividendes et produits des actions ou parts sociales distribués aux associés par des sociétés passibles de l'impôt sur les sociétés (IS).
A. Les deux régimes d'imposition des sociétés
On distingue deux grands régimes fiscaux pour les entreprises :
-
Le régime de la semi-transparence fiscale (ou transparence fiscale) :
- La société possède la personnalité morale, mais pas de personnalité fiscale propre distincte pour l'imposition des bénéfices.
- La société ne paie pas d'impôt sur les bénéfices en son nom.
- Les associés sont directement imposés à l'IR sur la quote-part du résultat qui leur revient (au prorata de leurs parts dans le capital), que ce résultat soit distribué ou mis en réserve.
-
Le régime de l'opacité fiscale (Imposition à l'IS) :
- La société est personnellement assujettie à l'Impôt sur les Sociétés (IS).
- Cela concerne de droit : les SAS, les SARL, les SA (sauf option temporaire pour le régime des sociétés de personnes de l'article 8 du CGI).
- Deux niveaux d'imposition distincts (double imposition) :
- Au niveau de la société : imposition au taux de l'IS (taux normal de 25 %) sur la totalité du résultat fiscal réalisé.
- Au niveau des associés : imposition dans la catégorie des RCM uniquement sur les sommes effectivement mises en distribution (dividendes votés lors de l'Assemblée Générale).
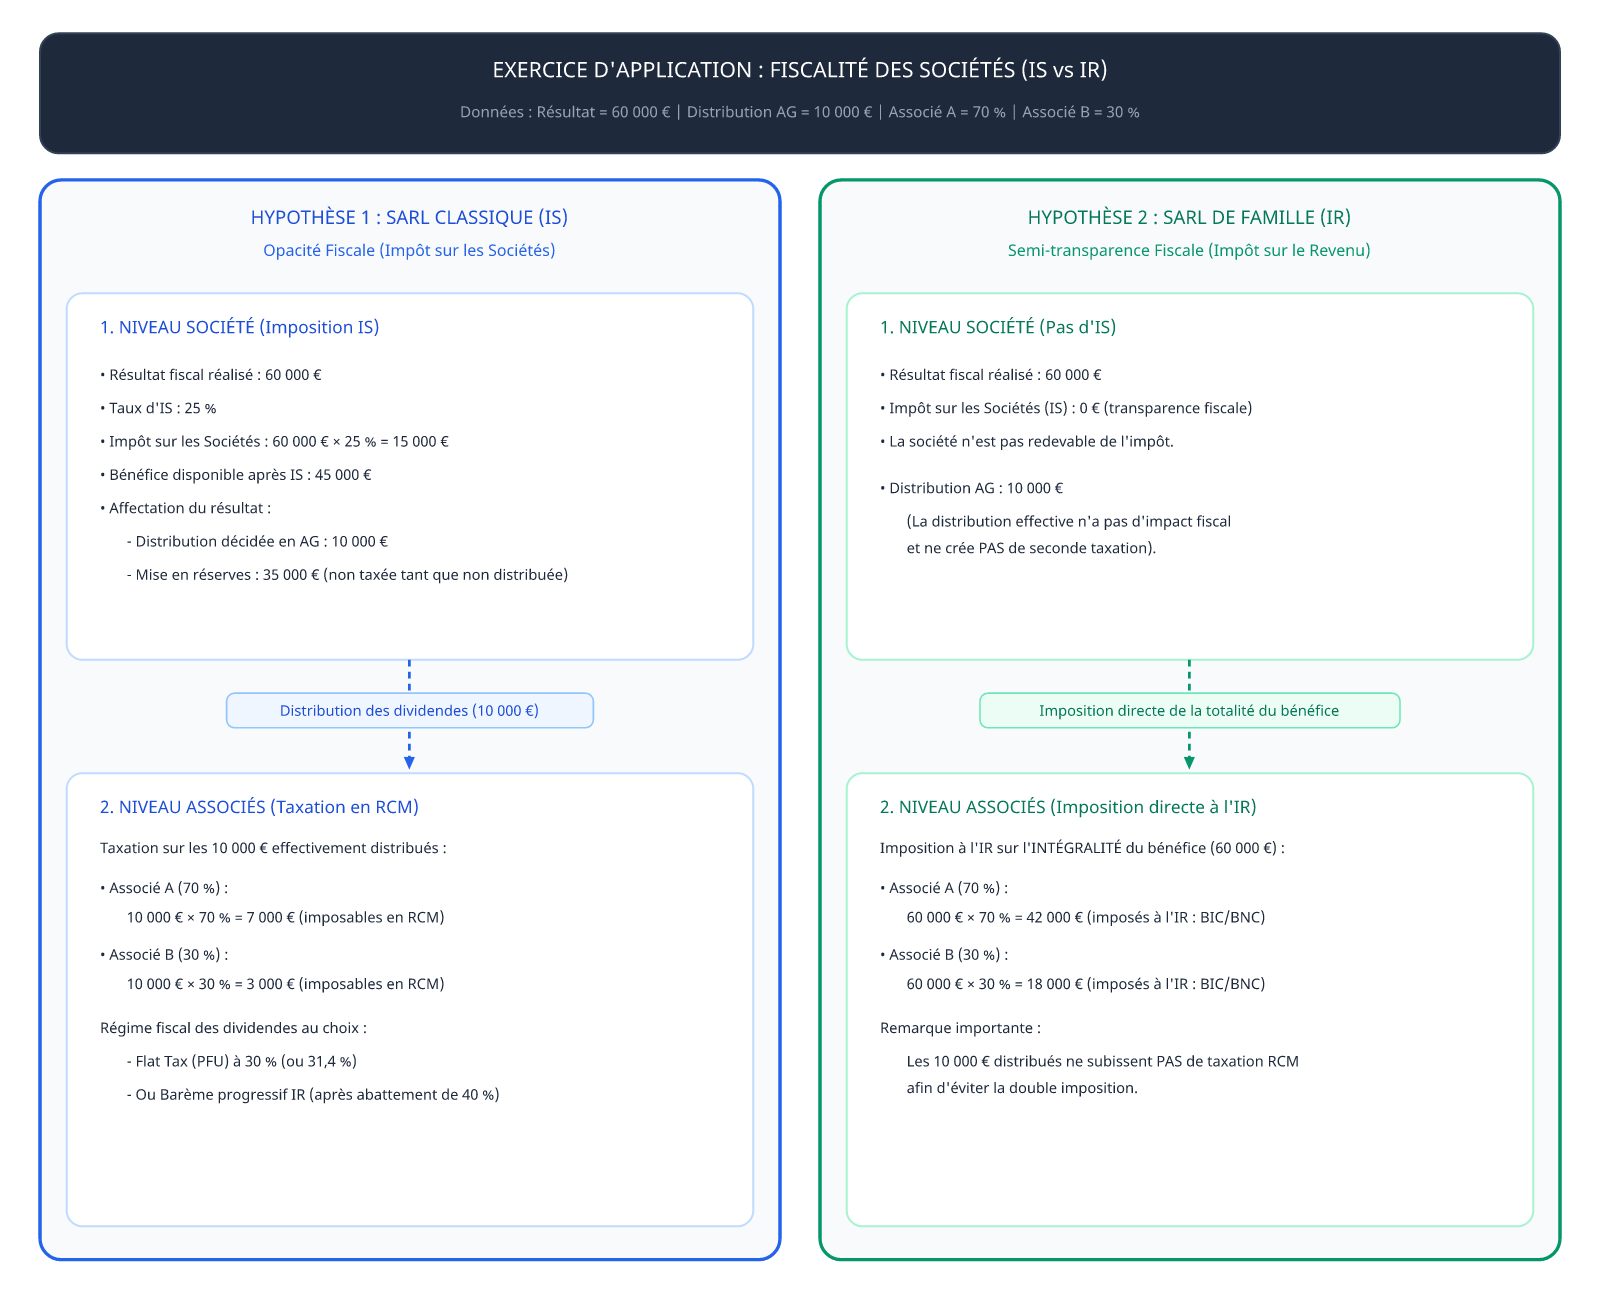
Énoncé :
Une SARL compte 2 associés : A (70 %) et B (30 %).
- Résultat de l'exercice : 60 000 €
- Distribution décidée en AG : 10 000 €
Quelles sont les incidences fiscales pour la société et pour chaque associé selon que la SARL est classique (IS) ou de famille (option IR) ?
🔍 Correction détaillée de l'exercice :
-
Hypothèse 1 : SARL classique (Soumise à l'IS - Opacité fiscale)
- Au niveau de la société :
- La SARL paie l'IS au taux de 25 % sur la totalité du bénéfice réalisé (60 000 €), soit \text{IS} = 60\ 000 \times 25\% = 15\ 000\ €.
- Remarque : La décision de distribuer 10 000 € ne modifie pas l'assiette de l'IS de la société.
- Au niveau des associés :
- Seules les sommes effectivement distribuées (10 000 €) constituent des Revenus de Capitaux Mobiliers (RCM) taxables.
- Associé A (70 %) : perçoit 10\ 000 \times 70\% = \mathbf{7\ 000\ €} imposables dans la catégorie des RCM.
- Associé B (30 %) : perçoit 10\ 000 \times 30\% = \mathbf{3\ 000\ €} imposables dans la catégorie des RCM.
- La part du bénéfice mise en réserve (60\ 000 - 15\ 000\text{ (IS)} - 10\ 000\text{ (distribué)} = 35\ 000\ €) n'est pas taxée chez les associés tant qu'elle n'est pas distribuée.
- Au niveau de la société :
-
Hypothèse 2 : SARL de famille (Option à l'IR - Semi-transparence fiscale)
- Au niveau de la société :
- La société ne paie aucun IS sur ses bénéfices.
- Au niveau des associés :
- Les associés sont directement imposés à l'IR sur la intégralité du résultat fiscal (60 000 €) au prorata de leurs parts, peu importe la décision d'AG de distribuer ou de mettre en réserve.
- Associé A (70 %) : imposé à l'IR sur 60\ 000 \times 70\% = \mathbf{42\ 000\ €} (dans la catégorie d'activité de la société : BIC, BNC ou BA).
- Associé B (30 %) : imposé à l'IR sur 60\ 000 \times 30\% = \mathbf{18\ 000\ €} (dans la catégorie BIC, BNC ou BA).
- Conséquence : La distribution effective des 10 000 € de dividendes décidée en AG n'est pas taxée une seconde fois (pas de RCM), pour éviter la double imposition.
- Au niveau de la société :
B. Le régime d'imposition des dividendes perçus par les personnes physiques
Depuis le
-
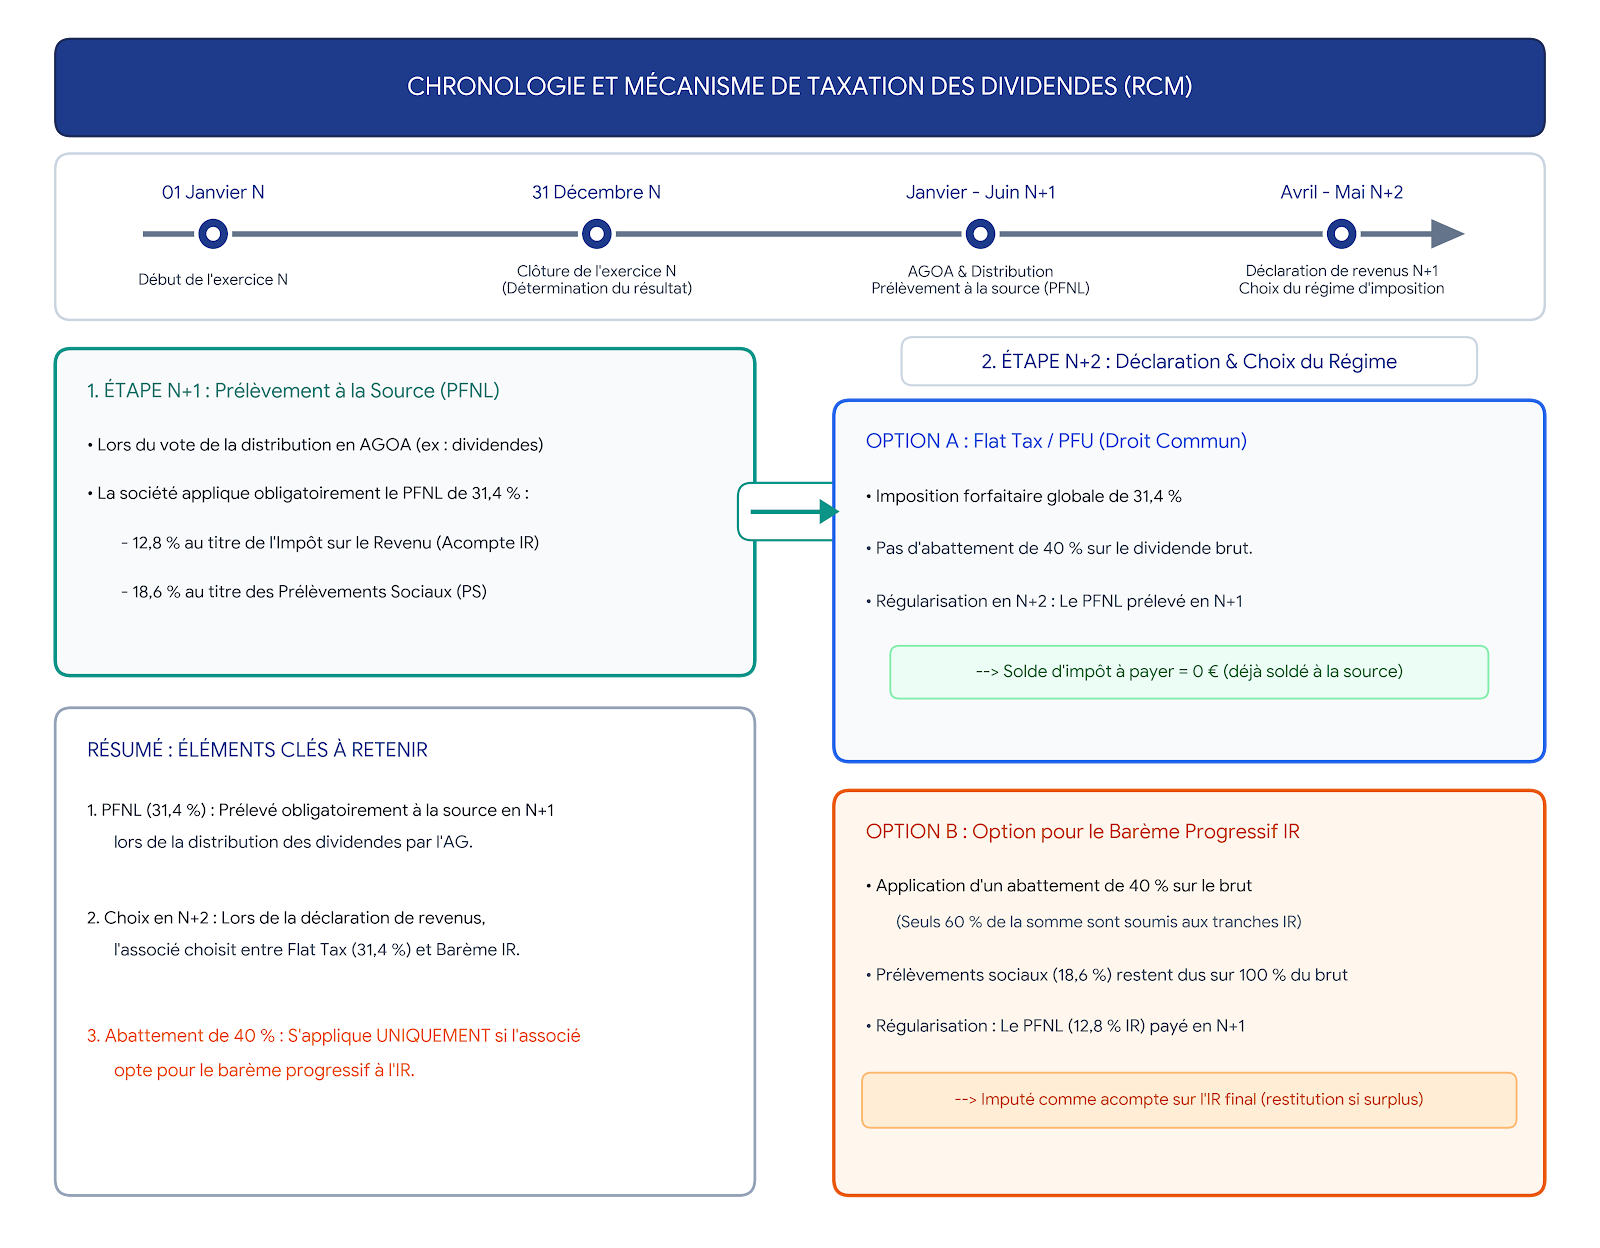
Le Prélèvement Forfaitaire Unique (PFU / Flat Tax) (Régime de droit commun) :
- Taux global forfaitaire de 31,4 % (décomposé en 12,8 % au titre de l'impôt sur le revenu et 18,6 % de prélèvements sociaux).
- L'impôt est libératoire et l'abattement de 40 % ne s'applique pas.
-
L'option pour le barème progressif de l'IR :
- Option expresse, annuelle et globale (elle s'applique à l'ensemble des revenus et gains mobiliers du foyer fiscal de l'année).
- Les dividendes bruts bénéficient d'un abattement systématique de 40 % avant d'être soumis au barème progressif par tranches de l'IR. Les prélèvements sociaux restent dus sur le montant brut.
Lors du versement effectif des dividendes au cours de l'année N, la société payeuse prélève à la source un PFNL à titre d'acompte.
Lors de la déclaration de revenus en N+1 :
- Si le contribuable conserve la Flat Tax : le PFNL prélevé à la source solde définitivement l'impôt dû.
- Si le contribuable opte pour le barème progressif : l'abattement de 40 % est appliqué sur le dividende brut, le revenu net est soumis au barème progressif de l'IR, et le PFNL déjà versé l'année précédente est imputé comme un acompte sur l'IR final (le surplus éventuel étant restitué).
2/ Les revenus réputés distribués (à titre de sanction)
La loi fiscale prévoit que certaines sommes ou avantages occultes constituent des distributions imposables chez le bénéficiaire.
Les revenus réputés distribués présentent des caractéristiques strictes :
- Exclusion du PFU : L'option pour le Prélèvement Forfaitaire Unique (Flat Tax) ne peut pas être exercée.
- Pas d'abattement : Ils sont imposables à l'IR au barème progressif sans application de l'abattement de 40 %.
- Majoration de l'assiette : Ils sont retenus pour un montant majoré d'un coefficient (historiquement 1,25).
Ce régime très défavorable est érigé par le législateur comme une sanction fiscale. Il vise notamment :
- Les bénéfices réputés désinvestis (art. 109-1 du CGI) : ex. recettes dissimulées que les dirigeants se sont appropriées.
- Les distributions non prélevées sur les bénéfices : ex. sommes que les associés se sont attribuées de façon irrégulière.
- Les distributions et rémunérations occultes.
- Les dépenses somptuaires (art. 39-4 du CGI : chasses, yachts, résidences de plaisance…).
- Les distributions indirectes de bénéfices.
SECTION 5. Les bénéfices non commerciaux (BNC)
1/ Le champ d'application
La catégorie des BNC concerne :
- Les professions libérales (avocats, médecins, experts-comptables, architectes…).
- Les titulaires de charges et d'offices (notaires, commissaires de justice/huissiers, greffiers…).
- Les BNC par attraction (activités accessoires rattachées à une activité principale libérale).
- Les produits ne relevant d'aucune autre catégorie de revenus.
Les BNC constituent la catégorie subsidiaire (ou catégorie balai) de l'impôt sur le revenu : toute occupation lucrative ou source de profit ne relevant pas des BIC, des BA, des revenus fonciers ou des salaires entre dans le champ des BNC.
2/ La base imposable
-
Jeux de hasard et d'argent : En principe, au sens de l'article 92 du CGI, les gains issus du jeu ne découlent pas d'une occupation lucrative habituelle et ne sont pas imposables.
-
Exception (Joueurs professionnels) : Sont inclus dans les BNC les gains réalisés par les joueurs professionnels évoluant dans des conditions permettant de maîtriser ou supprimer l'aléa inhérent aux jeux de hasard (ex: joueurs réguliers de poker ou de bridge).
-
Distinction BNC professionnels vs non professionnels :
- BNC professionnels : issus de l'exercice d'une profession habituelle et lucrative.
- BNC non professionnels : bénéfices tirés d'activités non commerciales exercées à titre occasionnel ou sans gestion continue (ex: sous-location nue occasionnelle, produits de droits d'auteur perçus par des tiers).
3/ Les régimes d'imposition
Il existe deux régimes d'imposition en matière de BNC :
-
Le régime Micro-BNC (ou régime déclaratif spécial) :
- Applicable si les recettes annuelles sont inférieures au seuil légal (77 700 € / 83 600 € selon réévaluations).
- Application d'un abattement forfaitaire de 34 % pour frais professionnels sur le chiffre d'affaires / recettes brutes (avec un minimum de déduction de 305 €).
-
Le régime réel (Déclaration contrôlée n° 2035) :
- De plein droit au-delà du seuil du micro, ou sur option.
- La base imposable est déterminée selon la comptabilité de caisse :
SECTION 6. Les bénéfices agricoles (BA)
(Non traité, pour mémoire)
SECTION 7. Les plus-values des particuliers
- Les plus-values immobilières (immeubles, droits immobiliers).
- Les plus-values mobilières (biens meubles corporels, valeurs mobilières et droits sociaux).
1/ Les plus-values mobilières
Au sein des plus-values mobilières des particuliers, on distingue deux régimes juridiques :
- Le régime des biens meubles corporels.
- Le régime des valeurs mobilières et droits sociaux (art. 150-0 A à 150-0 E du CGI).
a/ Les biens meubles corporels
Le régime des plus-values sur biens meubles corporels (art. 150 VI et suivants du CGI) est calqué dans sa structure sur celui des plus-values immobilières, avec trois particularités :
- Frais d'acquisition : retenus pour leur montant réel sur justificatifs.
- Frais de restauration / remise en état : le prix d'acquisition est majoré, sur justificatifs, des dépenses acquittées pour la restauration du bien.
- Abattement pour durée de détention : la plus-value brute bénéficie d'un abattement de 5 % par an à partir de la
année de détention, entraînant une exonération totale de plus-value après 22 ans de détention.
- Seuil d'exonération : La cession n'est imposable que si le prix de vente du bien dépasse 5 000 € (exonération totale en deçà, art. 150 V II du CGI).
- Taux d'imposition : La plus-value nette est taxée au taux forfaitaire de 19 %, auquel s'ajoutent les prélèvements sociaux (17,2 %).
- Biens concernés : Cessions de biens meubles corporels (objets d'art, de collection, antiquités, bijoux, meubles meublants, etc. ; les véhicules automobiles de tourisme sont généralement exonérés).
b/ Les plus-values sur valeurs mobilières et droits sociaux (art. 150-0 A à 150-0 E du CGI)
- Champ d'application :
- Participations dans les sociétés soumises à l'IS.
- Parts de sociétés de personnes (si elles ne sont pas à prépondérance immobilière).
-
Principe de droit commun : Le Prélèvement Forfaitaire Unique (PFU / Flat Tax)
- S'applique de plein droit, quelle que soit la date d'acquisition des titres.
- Imposition au taux forfaitaire de 12,8 % au titre de l'IR (+ prélèvements sociaux).
- Aucun abattement pour durée de détention ne s'applique dans le cadre du PFU.
-
Option pour le barème progressif de l'IR
- Titres acquis AVANT le
janvier 2018 : le cédant conserve le bénéfice des abattements pour durée de détention de droit commun (50 % entre 2 et 8 ans de détention, 65 % après 8 ans) ou renforcés. - Titres acquis DEPUIS le
janvier 2018 : l'option pour le barème progressif est possible, mais sans aucun abattement pour durée de détention (sauf régimes d'exonération spécifiques, ex: départ à la retraite du dirigeant PME).
- Titres acquis AVANT le