Chapitre 1 - Le champ d_application de la TVA
PARTIE 4 - LA TVA (TAXE SUR LA VALEUR AJOUTÉE)
La TVA est une invention fiscale française exportée mondialement (hors États-Unis).
Elle est régie à la fois par le droit interne (en cours de transposition dans le Code des impositions sur les biens et services — CIBS, applicable au 1er janvier 2027) et par le droit européen (Directive TVA 2006/112/CE, qui prime en cas de contradiction avec le droit interne).
Chapitre 1 - Le champ d'application de la TVA
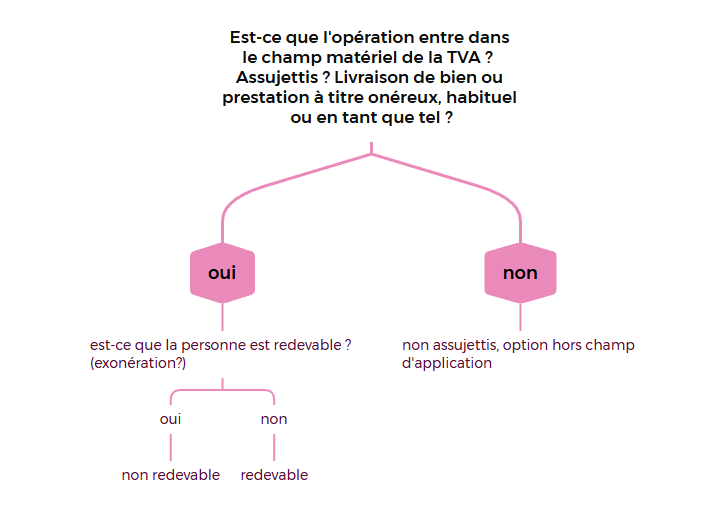
SECTION 1 - Le champ d'application matériel (Art. 256-I du CGI)
Pour qu'une opération relève du champ de la TVA, quatre conditions cumulatives doivent être réunies :
- Nature de l'opération --> Livraison de bien (transfert du pouvoir de disposition d'un bien meuble corporel) ou prestation de service.
- Caractère onéreux --> L'opération doit comporter une contrepartie directe (sont exclues les subventions sans contrepartie ou les indemnités de dommages et intérêts).
- Intervention d'un assujetti agissant en tant que tel (producteur, commerçant, prestataire).
- Indépendance --> L'activité doit être exercée de manière indépendante (exclusion des salariés liés par un contrat de travail).
§1 - Opérations imposables par détermination de la loi (listées à l'Art. 257 du CGI)
Parmi les plus importantes :
- Les livraisons à soi-même (LASM) --> Prélèvements par un assujetti pour ses besoins privés ou ceux de son entreprise.
La TVA déduite lors de l'achat de ces biens doit faire l'objet d'un reversement. (ne sont pas concerné les cadeaux de faibles valeur)
La TVA qui a grevé le bien doit avoir été antérieurement régularisée.
- Les importations et acquisitions intracommunautaires.
2§- Opérations hors du champ d'application (Hors champ)
- Activités de gestion de patrimoine privé.
- Activités des personnes morales de droit public (lorsque l'absence d'assujettissement ne crée pas de distorsion de concurrence).
- Distributions de dividendes
- Subventions sans contrepartie.
Attention --> Les activités illicites (trafics, contrefaçons) sont taxées si elles concurrencent un circuit économique traditionnel.
§3- Les exonérations et options
Exonérations de plein droit --> Secteurs médicaux et paramédicaux, exportations, enseignement dispensé par des établissements reconnus ou délivrant un diplôme d'État, opérations bancaires et d'assurances, cessions d'universalités de biens (Art. 257 bis CGI), et franchise en base des micro-entreprises.
Toutefois cette exonération n'est pas toujours favorable
L'option pour la TVA --> Ouverte notamment aux personnes donnant en location un immeuble nu à usage professionnel, permettant d'éviter de rompre la chaîne des déductions.
SECTION 2 - Le champ d'application territorial
Le territoire national de taxation
Le champ d'application territorial de la TVA française s'applique sur :
- La France métropolitaine
- La Corse
- La Principauté de Monaco (assimilée au territoire français en vertu des conventions douanières)
- Note géographique --> Les Départements d'Outre-Mer (DOM : Guadeloupe, Martinique, Réunion) disposent de régimes fiscaux spécifiques (taux de TVA adaptés ou exonérations) et sont considérés à l'exportation vis-à-vis de la métropole.
Les échanges internationaux (Hors Union Européenne)
Pour les opérations réalisées avec des pays tiers (hors UE), on distingue deux flux fondamentaux :
- Les exportations :
Règle --> Les exportations de marchandises à destination de pays tiers, ainsi que les services accessoires qui y sont rattachés, sont exonérées de TVA en France.
Objectif --> Appliquer le principe de la fiscalité dans le pays de destination (pays du consommateur) et ne pas pénaliser les entreprises exportatrices sur les marchés internationaux.
Justification --> La preuve de l'exportation doit impérativement être apportée par la production du Document Administratif Unique (DAU) et des documents de transport douaniers.
- Les importations :
- Règle --> L'entrée de biens sur le territoire national en provenance d'un pays tiers constitue une importation assujettie à la TVA, exigible au moment de l'accomplissement des formalités douanières (acquittée par l'importateur).
Les échanges intracommunautaires (Au sein de l'Union Européenne)
Depuis la suppression des frontières fiscales au sein de l'UE, des règles spécifiques s'appliquent aux flux entre États membres :
Les livraisons intracommunautaires (LIC) :
La vente de biens par une entreprise française à un assujetti identifié à la TVA dans un autre État membre est exonérée de TVA en France, à condition que l'acquéreur communique son numéro d'identification TVA valide.
Le vendeur français doit souscrire un état récapitulatif des clients auprès de l'administration fiscale.
Les acquisitions intracommunautaires (AIC) :
L'achat de biens par une entreprise française auprès d'un fournisseur situé dans un autre État membre est soumis à la TVA en France.
Le mécanisme de l'auto-liquidation --> L'entreprise française ne paie pas la TVA au fournisseur étranger.
Elle calcule elle-même la TVA due sur sa déclaration et, si elle dispose d'un coefficient de déduction de 100 %, elle déduit simultanément cette même TVA (l'opération est neutre pour la trésorerie de l'entreprise).
Le fait générateur intervient lors de la livraison des biens et la TVA devient exigible le 15 du mois suivant.
Les régimes particuliers (Ventes à distance / E-commerce) :
Pour les ventes de biens par correspondance à des particuliers (B2C) au sein de l'UE, la TVA est due dans le pays de destination dès lors que le seuil global de 10 000 € de chiffre d'affaires annuel est dépassé.
En deçà de ce seuil, la TVA du pays de départ (origine) continue de s'appliquer.
Achats de moyens de transport neufs --> Sont considérés comme neufs les véhicules terrestres livrés dans les 6 mois suivant leur première mise en service ou dont le kilométrage est inférieur à 6 000 km.
Le régime de l'autoliquidation s'applique systématiquement, quelle que soit la qualité de l'acquéreur.
La territorialité des prestations de services (Articles 259 et suivants du CGI)
La localisation des prestations de services dépend de la qualité du preneur (le client) :
- Principe général B2B (Entre professionnels) --> Le service est réputé rendu au lieu du siège de l'activité économique du preneur (ou de son établissement stable). Si un preneur assujetti établi en France achète une prestation à un fournisseur étranger, c'est l'entreprise française qui auto-liquide la TVA en France.
- Principe général B2C (Professionnel à particulier) --> Le service est réputé rendu au lieu du siège de l'activité du prestataire.
- Les dérogations majeures :
- Prestations rattachées à un immeuble --> Taxation au lieu de situation de l'immeuble.
- Locations de moyens de transport de courte durée (inférieure à 30 jours pour les véhicules) --> Taxation au lieu de mise à disposition effective.
- Ventes à consommer sur place (restauration, hôtellerie) --> Taxation au lieu matériel d'exécution de la prestation.
- Prestations immatérielles (conseils, cessions de brevets, études - Art. 259 B) --> Règles spécifiques d'imputation selon que le client est établi dans l'UE ou hors UE.