Chapitre 2 - Les revenus catégoriels
Chapitre 2 - Les revenus catégoriels
Le revenu global du contribuable n'est pas calculé en prenant directement toutes les sommes reçues.
Le droit fiscal distingue 8 catégories de revenus :
- Traitements, salaires, pensions et rentes viagères (TS) ;
- Rémunérations de certains dirigeants (DIR) ;
- Revenus fonciers (RF) ;
- Revenus de capitaux mobiliers (RCM) ;
- Bénéfices non commerciaux (BNC) ;
- Bénéfices agricoles (BA) ;
- Bénéfices industriels et commerciaux (BIC) ;
- Plus-values réalisées par les particuliers (PV).
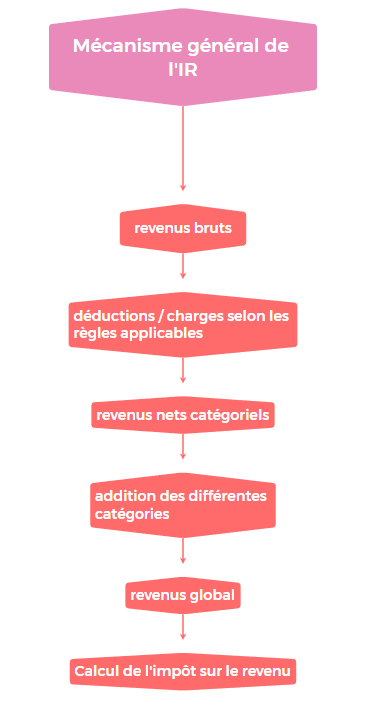
L'imposition se déroule en 2 étapes
- Déterminer les revenus nets catégoriels --> on identifie chaque catégorie de revenu puis on détermine le revenu net de chacune d'entre elles.
Exemple : salaire --> traitements et salaires
Loyer d'un appartement non meublé --> revenu fonciers
…
- Additionner les revenus catégoriels --> les différents revenus nets sont ensuite regroupés afin de déterminer le revenu global
Section 1 - Les traitements, salaires, pensions et rentes
1§ - Les traitements et salaires
Les traitements et salaires correspondent principalement aux rémunérations perçues dans le cadre d'une activité salariale.
Le revenu imposable ne correspond pas nécessairement au salaire brut.
On détermine un revenu net imposable après prise en compte des règles relatives aux frais professionnels.
Le salarié dispose généralement d'un choix entre
- La déduction forfaitaire de 10% --> elle est appliquée au titre des frais professionnels dans les limites prévues par la loi, le contribuable n'a alors pas à justifier individuellement chaque dépense professionnelle.
- Les frais réels art83.3° du CGI--> le contribuable peut choisir de déduire ses frais professionnels réellement engagés, sous réserve de pouvoir les justifier et de respecter les conditions fiscales.
Exemple : frais de transport, frais de repas, frais liés aux déplacements professionnels, frais de double résidence
Remarque : lorsque le montant des frais réels déductibles excède la rémunération brute, le déficit correspondant peut être imputé sur le revenu global.
Si le salarié a reçu des allocations ou remboursements de frais professionnels, certaines sommes doivent être réintégrées dans les traitements et salaires à déclarer lorsque l'on opte pour les frais réels.
Les différentes sommes imposables
Les traitements et salaires imposables peuvent notamment comprendre
- Le salaire
- primes
- Certaines indemnités
- avantages en nature
- allocations
- La participation et l'intéressement dans les conditions prévues par la loi
- Certains revenus de remplacement/ de substitution
Avantages en nature
Cela correspond à un bien ou un service fourni au salarié pour son usage personnel
Exemple : logement fourni par l'employeur, véhicule, repas…
Cas particulier des étudiants
Les salaires perçus par certains étudiants peuvent bénéficier d'une exonération dans une limite annuelle déterminée par la loi et sous réserve du respect des conditions prévues.
Le montant des exonérations est susceptible d'être revalorisé chaque année.
Pour le moment ce chiffre tourne autour de 5400€.
2§- Les pensions et rentes viagères
Les pensions et certaines rentes viagères constituent également une catégorie de revenus prise en compte pour l'impôt sur le revenu.
On retrouve notamment les pensions de retraite, certaines pensions et certaines rentes viagères.
Elles bénéficient de règles fiscales particulières concernant leur détermination et les éventuels abattements applicables.
3§- Les indemnités de travail
Certaines indemnités perçues dans le cadre du travail sont imposables.
Mais toutes les indemnités ne le sont pas automatiquement.
Il faut donc toujours vérifier la nature de l'indemnité et les éventuelles règles d'exonération.
Par exemple, les indemnités de licenciement versées en dehors du cadre d'un plan de sauvegarde de l'emploi bénéficient d'un régime particulier.
Ne jamais considérer automatiquement qu'une indemnité est imposable ou exonérée.
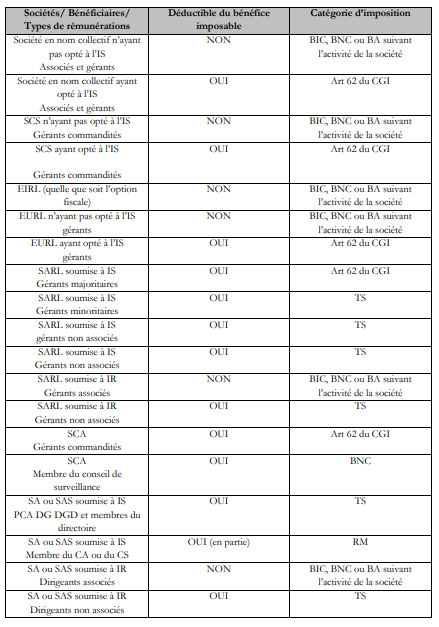
Section 2 - Les rémunérations des dirigeants
La fiscalité des rémunérations des dirigeants dépend notamment
- Du statut juridique de l'entreprise,
- De la qualité du dirigeant,
- De la nature de la rémunération,
- Du régime fiscal de la société
La rémunération d'un dirigeant n'est donc pas nécessairement traité exactement comme celle d'un salarié classique.
Section 3 - Les revenus fonciers
Les revenus fonciers correspondent principalement aux revenus tirés de la location de biens immobiliers non meublés, lorsqu'ils ne relèvent pas d'une autre catégorie fiscale.
Art 14 du CGI constitue un texte important, on y retrouve l'idée que les revenus des propriétés bâties et non bâties sont imposables dans la catégorie des revenus fonciers, sauf s'ils relèvent des bénéfices industriels et commerciaux ou d'une exploitation agricole.
Au regard de cet article, certaines conditions doivent donc être remplies :
- Le revenu doit provenir d’immeubles non utilisés par le propriétaire pour les besoins d’une entreprise industrielle, commerciale ou artisanale, d’une exploitation agricole ou d’une profession non commerciale.
- Il doit être perçu par une personne passible de l’impôt sur le revenu ou par une société non soumise à l’impôt sur les sociétés (ex : SCI).
- Il ne doit pas être écarté des revenus servant de base à l’impôt en vertu d’une disposition expresse de la loi. Les personnes domiciliées hors de France ne sont quant à elles soumises à l’impôt français que pour les revenus de leurs immeubles situés en France.
1§- Le traitement fiscal des revenus fonciers
Pour déterminer le revenu foncier imposable, il faut notamment déterminer :
Les recettes - les charges déductibles = revenu foncier net
Les recettes
Elles peuvent comprendre les loyers, certains revenus accessoires, certaines sommes mises à la charge du locataire et revenant au propriétaire ou encore certains avantages ou recettes liés à la location.
Les charges déductibles
Certaines dépenses engagées par le propriétaire peuvent être déduites.
L'article 31 du CGI permet aux propriétaires de déduire de leurs revenus fonciers des charges comme les frais de gestion, les travaux d'entretien, les intérêts d'emprunt, les dépenses d'amélioration, certaines dépenses payées par le locataire mais restant définitivement à la charge du propriétaire, les frais de gestion, la taxe foncière et les assurances, réduisant ainsi leur base imposable.
2 principaux régimes
- Régime réel --> consiste à prendre en compte les recettes réellement perçues et les charges réellement déductibles
Il est applicable lorsque le contribuable ne relève pas du micro-foncier ou lorsqu'il opte pour le régime réel dans les conditions prévues.
Globale pour une durée de 3 ans.
- Régime micro-foncier --> régime simplifié applicable sous certaines conditions, notamment de montant de revenus fonciers.
Au lieu de calculer précisément toutes les charges, le contribuable bénéficie d'un abattement forfaitaire prévu par la loi de 30%.
Exemple : Revenus fonciers --> 10 000 €
Abattement de 30 % --> 3 000 €
Revenu retenu --> 7 000 €
Le contribuable est donc imposé sur 7 000 € avant les autres étapes du calcul de l'IR.
§2- Le traitement fiscal des déficits fonciers
Il peut arriver que les charges déductibles soient supérieures aux revenus fonciers, on obtient alors un déficit foncier.
Exemple : Revenus fonciers : 8 000 €
Charges déductibles : 12 000 €
- -> Déficit foncier = 4 000 €
ATTENTION aux intérêts d'emprunt
Le déficit ne peut pas, en principe, être imputé directement sur le revenu global, il est reportable sur les revenus fonciers des 10 années suivantes.
Il faut distinguer les différents types de charges à l'origine du déficit.
Le régime d'imputation n'est pas exactement le même selon que le déficit provient des intérêts d'emprunt ou d'autres charges déductibles.
Le plafond de 10 700 €
En principe, une partie du déficit foncier provenant de certaines dépenses, hors intérêts d'emprunt, peut être imputée sur le revenu global dans la limite d'un plafond annuel de 10 700 €, sous réserve des conditions prévues par la loi.
Exemple : un contribuable réalise 12 000 € de déficit foncier dont une partie est imputable sur le revenu global.
Sous les conditions normales --> 10 700 € maximum peuvent être imputés sur le revenu global.
Le surplus est reportable selon les règles applicables.
La partie dépassant ce plafond peut être reportée sur les revenus fonciers futurs selon les règles applicables.
Les revenus intérieurs ne peuvent jamais être imputé sur le revenu globale
Les intérêts d'emprunt
La partie du déficit provenant des intérêts d'emprunt ne s'impute pas de la même manière sur le revenu global, elle relève du mécanisme de report sur les revenus fonciers futurs.
Lorsqu'il s'agit des locations meublées
Attention Location nue --> revenus fonciers
Mais location meublée --> BIC, en principe.
C'est une distinction extrêmement importante.
Section 4 - Les revenus de capitaux mobiliers
Les revenus de capitaux mobiliers (RCM) correspondent aux revenus provenant de placements financiers.
On peut trouver des dividendes, des intérêts ou certains revenus distribués.
§1- Les revenus distribués (les distributions régulières)
Les revenus distribués correspondent aux sommes distribuées par une société à ses associés ou actionnaires.
Taxation des revenus des actions et parts sociales qui sont distribués à leurs associés par les sociétés soumises à l'IS.
Exemple classique : le dividende
Exemple : une société réalise un bénéfice, une partie de celui-ci peut être conservée dans l'entreprise, mise en réserve ou distribuée aux associés.
Si elle est distribuée à un associé sous forme de dividende, celui-ci perçoit un revenu de capitaux mobiliers.
On distingue 2 régimes
- Le régime de la semi-transparence fiscale ou juste transparence fiscale
- Le régime de l'opacité fiscale --> lorsque la société est assujetti à l'IS
Exemple : SAS, SARL, sociétés anonymes sauf celles à l'article 8 du CGI sans option de régime société de personne.
Opacité fiscale (société assujettis à l'IS)
On a une SAS (Société par Actions Simplifiée)
- -> l'associé A possède 40% des parts
- -> l'associé B possède 60% des parts
l'entreprise a un résultat de 10 000€
- Imposition sur la société
Paiement de l'IS par la société --> 25% sur le résultat =2 500€
- Imposition sur les associés
Si distribution (revenus mobiliers (--> toujours en opacité fiscale)) --> paiement par les associés de l'impôt sur la somme distribuée selon leur quote-part.
Distribution de 1000€
Donc A qui possède 40% perçois et déclare en revenu mobilier 400€
Et B déclare 600€
La société va s'acquitter de l'IS (25%) sur le résultat réalisé par la société.
En cas de distribution de dividende, les associés vont devoir déclarer des revenus mobiliers, selon leur quote-part sur le dividende.
Le problème de la double imposition
La société a déjà été imposée sur son bénéfice.
Puis l'associé est imposé lorsqu'il reçoit le dividende.
On pourrait donc avoir le bénéfice de la société --> IS
Puis distribution du bénéfice --> imposition de l'associé
Il existe donc un phénomène de double niveau d'imposition.
Semi-transparence (une seule imposition)
La société ne paie pas d'impôt sur les sociétés (IS).
- Société civile
- SARL familiale
- SNC (société en nom collectif)
La taxation se fait au niveau des associés, ils paient les impôts sur les bénéfices en fonction de leurs quote-part dans le capital sociale.
La société n'a pas la personnalité fiscale.
A doit inclure dans sa déclaration d'impôt 400€ et B 600€.
Depuis le 1er janvier 2048, un nouveau régime s'applique s'agissant de la taxation des revenus mobiliers.
Les associés (personnes physiques) ont le choix entre le régime de la flat tax et l'option pour le barème progressif à l'impôt sur le revenu.
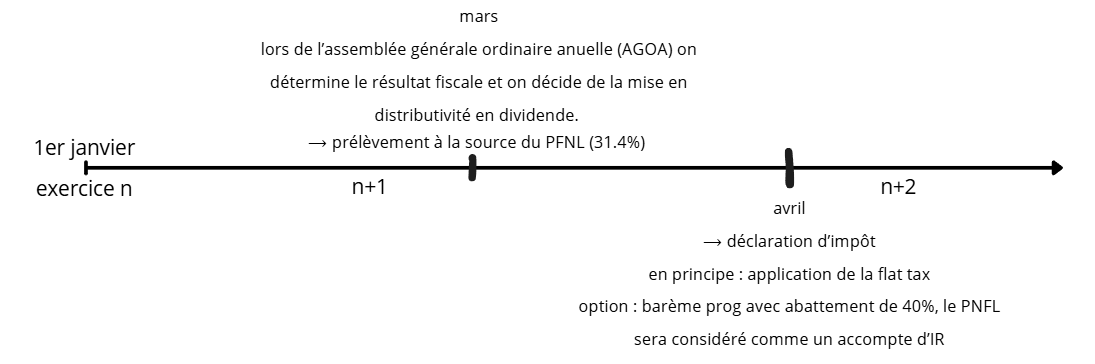
Quel que soit le régime retenu par le contribuable, un règlement forfaitaire non libération (PFNL) est applicable à la source lors de la de distribution des dividendes par l'assemblée générale des associés.
La société prélève à la source ce prélèvement forfaitaire non libératoire à hauteur de 31,4% des sommes mises en distribution.
Le prélèvement forfaitaire unique — PFU
Depuis 2018, les revenus mobiliers sont notamment concernés par le prélèvement forfaitaire unique (PFU), souvent appelé flat tax, selon les règles applicables.
Pour les dividendes, le taux global est de 31,4 % (12.8% d'impôt + 18.6% de prélèvements sociaux) pour les revenus perçus en 2026 dans le régime de droit commun.
Le choix entre PFU et barème progressif
Lors de la déclaration d'impôt en n+1, le contribuable (personne physique) va devoir choisir entre rester dans le régime de la flat tax ou opter pour le barème progressif à l'IR.
S'il opte pour le barème progressif, un abattement de 40% est applicable sur la somme mise en distribution.
Ce qui aura été payé au titre de PFNL sera considéré comme un acompte à l'IR.
En revanche, si le contribuable n'opte pas pour le barème progressif à l'IR, il n'aura plus rien à faire car la flat tax aura déjà été acquittée.
Flat tax --> imposition forfaitaire, à partir de 12,8% --> rentable
§2- Les revenus réputés distribués (à titre de sanction)
Il faut distinguer :
- Revenus distribués --> distribution « normale » décidée par la société, par exemple un dividende.
- Revenus réputés distribués --> certaines sommes ou avantages peuvent être considérés fiscalement comme distribués alors qu'ils ne correspondent pas nécessairement à une distribution classique.
Cela peut notamment intervenir lorsqu'une entreprise réalise certaines opérations au profit de ses associés ou lorsqu'une somme est considérée comme ayant été appréhendée par eux.
Le mécanisme peut donc avoir une fonction de sanction ou de réintégration fiscale.
En dehors des distributions juridiques, il existe une variété de cas où la loi décide où il y a une distribution imposable.
Toutefois les revenus distribué présentent certaines caractéristiques
- Option pour le prélèvement forfaitaire unique (PFU) (aussi appelé flat tax)
- Ils sont imposables à l'impôt sur le revenu sans application de l'abattement de 40%
Les revenus réputés distribués sont retenus pour un montant majoré de 1,25.
- -> peu favorable, il est érigé par le législateur comme une sanction, cela vise :
- Les bénéfices réputés désinvesti article 109-1°1 CGI
Exemple : recettes dissimulées que les dirigeants se sont attribuées
- Les distributions non prélevées sur les bénéfices --> somme mise à la disposition des associés
- Rémunération et distributions occultes
- Dépenses sanctuaires
Exemple : partir en vacances avec les comptes de la société
- Distributions indirectes
Section 5 - Les bénéfices non commerciaux (BNC)
1§- Le champ d’application
Relève des BNC
- Les bénéfices de profession libérale
- Les produits, charges et offices
- Les BNC par attraction (si activité principale)
- Produits qui ne relèvent d'aucune autre catégorie
§2- La base imposable
Les BNC sont applicables par défaut.
En principe, les gains réalisés à l'occasion de jeu, mêmes pratiqués de manière habituelle ne constitut pas, au sens de l'article 92 du CGI, une occupation lucrative ou une source de profit devant donner lieu à une imposition.
Sont imposables dans la catégorie des BNC, les gains réalisés par les joueurs professionnels dans des conditions permettant de supprimer ou d'atténuer fortement l'aléa normalement inhérent aux jeux de hasard
Exemple : pratique habituelle de poker
En matière de BNC --> distinction professionnel et non-professionnel
- -> tous les bénéfices tirés d'une activité que l'administration fiscale ne peut rattaché à un autre catégorie de bénéfices/revenus.
§3- Les régimes d’imposition
Il existe 2 régimes d'imposition en matière de BNC
- Réel
- Forfaitaire
Jusqu'à 83 600€, les contribuables peuvent bénéficier d'un abattement de 34% sur le chiffre d'affaires (CA) réalisé.
Sinon ils pourront déduire leurs charges (CA-charges= imposé)
Section 6- Les bénéfices agricoles
§1- Le champ d’application
2§- La base imposable
Section 7 - Les plus-values des particuliers
Il existe plusieurs types de plus-values des particuliers
- Les plus-values mobilières
- Les plus-values immobilières
§1- Les plus-values mobilières des particuliers
Il existe dans cette catégorie 2 régimes différents
- Les plus-values sur les biens meubles
- Les plus-values sur les valeurs mobilières et droit sociaux
art 150-0A à 150 0E du CGI
1 - plus-values sur les biens meubles
Le régime général des plus-values sur bien meuble est calqué sur celui des plus-values immobilières.
Il existe toutefois 3 particularités :
- Les frais d'acquisitions sont retenus pour leurs montants réels
- Le prix d'acquisition peut être majoré, sur justificatifs, des frais engagés pour la restauration et la remise en état du bien meuble.
- La plus-values brute est réduite à un abattement de 5% par année de détention, ce qui entraine une exonération totale après 22ans.
La plus-value réalisée est taxée au taux de 19% auxquelles viennent se rajouter les prélèvements sociaux (de 18.6%).
La cession de bien meuble n'est imposable que si le prix de cession dépasse 5000€.
Cela concerne les sessions de biens meubles corporels c'est-à-dire les objets d'art, de collection, les bijoux et les véhicules.
2 - Les plus-values de valeurs mobilières et droits sociaux
Le régime concerne les cessions à titre onéreux réalisé par les particuliers portant sur des valeurs mobilières ou des droit sociaux représentant notamment :
- Des participations dans les sociétés soumises à l'IS
- Des parts de sociétés de personnes si elles ne sont pas à prépondérances immobilières.
Depuis le 1er janvier 2018, le régime fiscal dépend notamment de la date d'acquisition ou de souscription des titres.
Titres acquis ou souscrits avant le 1er janvier 2018
Les plus-values peuvent être soumises au prélèvement forfaitaire unique (PFU) de 12,8 % au titre de l'impôt sur le revenu, auquel s'ajoutent les prélèvements sociaux.
Le contribuable peut toutefois opter pour le barème progressif de l'impôt sur le revenu.
En cas d'option pour le barème progressif, les abattements pour durée de détention peuvent s'appliquer aux titres acquis ou souscrits avant 2018.
Pour l'abattement de droit commun :
- 0 % lorsque la durée de détention est inférieure à 2 ans ;
- 50 % lorsque la durée de détention est comprise entre 2 et 8 ans ;
- 65 % lorsque la durée de détention est supérieure à 8 ans.
Ces abattements concernent le calcul de l'impôt sur le revenu et ne s'appliquent pas aux prélèvements sociaux.
L'abattement renforcé
Certaines plus-values peuvent bénéficier d'un abattement renforcé, notamment lorsque les titres ont été acquis ou souscrits avant le 1er janvier 2018 et que certaines conditions relatives à la société et au cédant sont remplies.
L'abattement renforcé est de :
- 0 % lorsque la durée de détention est inférieure à 1 an ;
- 50 % entre 1 et 4 ans ;
- 65 % entre 4 et 8 ans ;
- 85 % au-delà de 8 ans.
Pour bénéficier de cet abattement, certaines conditions doivent notamment être respectées : la société doit être une PME et répondre aux conditions prévues par le CGI (elle doit être créée depuis au moins 10 ans.
Départ à la retraite du dirigeant
Le dirigeant d'une PME qui cède ses titres à l'occasion de son départ à la retraite peut également bénéficier d'un abattement fixe de 500 000 €, prévu à l'article 150-0 D ter du CGI, sous réserve du respect des conditions prévues par le texte.
Cet abattement fixe peut s'appliquer quel que soit le mode d'imposition choisi.
En revanche, il ne peut pas être cumulé avec l'abattement proportionnel pour durée de détention de droit commun ou renforcé.
Le choix entre PFU et barème progressif
Depuis le 1er janvier 2018, le contribuable peut choisir entre :
- le prélèvement forfaitaire unique (PFU=flat tax) ;
- le barème progressif de l'impôt sur le revenu.
Le choix du barème progressif est global pour les revenus et gains entrant dans le champ de l'option : le contribuable ne peut donc pas choisir librement le régime revenu par revenu.
Si le contribuable choisit le PFU, les abattements proportionnels pour durée de détention ne sont pas applicables.
En revanche, l'abattement fixe de 500 000 € pour le départ à la retraite peut, sous conditions, rester applicable.
Titres acquis ou souscrits à compter du 1er janvier 2018
Pour les titres acquis ou souscrits à compter du 1er janvier 2018, le contribuable doit également choisir entre :
- le PFU ;
- le barème progressif de l'impôt sur le revenu.
Les abattements pour durée de détention ne sont pas applicables, quelle que soit la modalité d'imposition choisie.
En revanche, l'abattement fixe de 500 000 € applicable au dirigeant partant à la retraite peut être utilisé si les conditions sont remplies.
§2- Les plus-values immobilières
En principe, la plus-value réalisée par un particulier lors de la vente d'un bien immobilier est imposable.
Cela concerne notamment les plus-values réalisées lors de la cession à titre onéreux :
- d'immeubles bâtis ;
- d'immeubles non bâtis ;
- de certains droits immobiliers, comme l'usufruit ou la nue-propriété ;
- de titres de sociétés ou groupements à prépondérance immobilière relevant du régime fiscal des sociétés de personnes.
Le champ d'application des plus-values immobilières est toutefois réduit par de nombreuses exonérations et régimes de faveur.
L'exonération de la résidence principale
Tout d'abord, la cession de la résidence principale est exonérée de plus-value immobilière.
Il s'agit d'une exonération importante --> lorsqu'un particulier vend sa résidence principale, la plus-value réalisée n'est en principe pas imposée.
L'abattement pour durée de détention
Pour les autres immeubles, la plus-value brute peut être réduite par un abattement pour durée de détention.
Ce mécanisme ne concerne pas les terrains à bâtir de la même manière.
Pour l'impôt sur le revenu (IS) l'abattement est de 6 % par année de détention au-delà de la 5ᵉ année, il est de 4 % pour la 22ᵉ année.
Ainsi, l'exonération d'impôt sur le revenu est acquise après 22 ans de détention.
Pour les prélèvements sociaux, l'abattement est différent :
- 1,65 % par année de détention de la 6ᵉ à la 21ᵉ année ;
- 1,60 % pour la 22ᵉ année ;
- 9 % par année au-delà de la 22ᵉ année.
L'exonération totale au titre des prélèvements sociaux est donc acquise après 30 ans de détention.
Autres régimes d'exonération
D'autres régimes de faveur existent, notamment pour :
- les cessions dont le prix n'excède pas 15 000 € par opération ;
- certaines plus-values réalisées lors de la première cession d'un logement, lorsque certaines conditions sont réunies, notamment lorsque le cédant n'est pas propriétaire de sa résidence principale et réinvestit le produit de la vente dans l'acquisition de sa résidence principale.
Imposition
La plus-value immobilière des particuliers est soumise à un taux de 19 % au titre de l'impôt sur le revenu, auquel s'ajoutent les prélèvements sociaux.
Une taxe supplémentaire peut également s'appliquer lorsque le montant de la plus-value immobilière nette imposable est supérieur à 50 000 €.
Voir annexe e-campus